משכנתא לעצמאי דורשת מהבנק לבחון הכנסה יציבה, רווחיות עסקית והתנהלות פיננסית לאורך זמן. במאמר נבין איך בנקים מחשבים הכנסה של עצמאים, אילו מסמכים צריך להכין, מה משפיע על האישור ואיך מציגים תיק חזק יותר לפני פנייה לבנק.
התשובה הישירה: הבנק בוחן הכנסה יציבה ולא רק מחזור עסקי
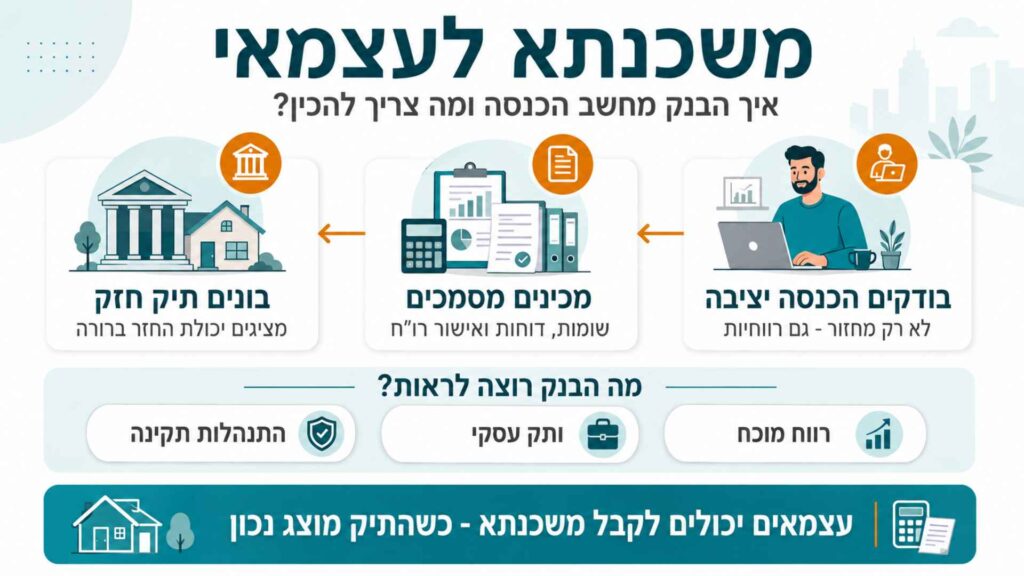
במשכנתא לעצמאי, הבנק לא מסתפק בשאלה כמה כסף נכנס לעסק. הוא בודק מה הרווח בפועל, מה ההכנסה החייבת, האם קיימת יציבות לאורך זמן, ומה נשאר לאחר התחייבויות קיימות.
הבנק רוצה להבין אם ההכנסה של העצמאי יכולה לתמוך בהחזר החודשי גם בתקופות פחות חזקות. לכן עוסק מורשה, עוסק פטור, בעל חברה או פרילנסר יכולים להיבדק אחרת, גם אם ההכנסה החודשית שלהם נראית דומה.
בנק ישראל קבע כללים שמטרתם להגביר שקיפות והשוואה בין הצעות משכנתא, אך כל בנק עדיין בוחן את איכות התיק, רמת הסיכון ויכולת ההחזר של הלווים לפי הנתונים שמוצגים לו.
איך הבנק מחשב הכנסה של עצמאי למשכנתא?
הבנק מחשב הכנסה של עצמאי לפי מסמכים חשבונאיים ולא רק לפי הצהרה אישית. בדרך כלל נבדקים דוחות שנתיים, שומות מס, אישור רואה חשבון, דפי חשבון עסקיים ואישיים, והיסטוריית הכנסות.
הכנסה פנויה למשכנתא היא ההכנסה שנשארת לאחר התחייבויות קבועות, הלוואות קיימות והוצאות שהבנק מחשיב כחלק מהסיכון. לכן עצמאי עם מחזור גבוה אבל רווח נמוך עשוי לקבל הערכת הכנסה נמוכה יותר מעצמאי עם מחזור קטן אך יציב ורווחי.
כאשר בודקים הכנסה פנויה למשכנתא, חשוב להציג לבנק תמונה מסודרת של העסק ושל משק הבית. הכנסה גבוהה שאינה מתועדת היטב עלולה להיחשב פחות חזקה מהכנסה נמוכה יותר שמגובה במסמכים ברורים.
מה הבנק בודק אצל עצמאים?
הבנק בודק את יכולת ההחזר של העצמאי דרך שילוב בין נתונים עסקיים, נתונים אישיים והתנהלות אשראי. המטרה היא להבין האם ההכנסה צפויה להמשיך גם אחרי קבלת המשכנתא.
בדרך כלל הבדיקה מתמקדת בנושאים הבאים:
- רווח עסקי ולא רק מחזור הכנסות.
- יציבות הכנסה לאורך שנה או שנתיים לפחות.
- מגמת צמיחה, ירידה או תנודתיות בעסק.
- התחייבויות קיימות, הלוואות ומסגרות אשראי.
- התאמה בין דפי חשבון, דוחות ושומות מס.
- סוג העסק, ותק מקצועי ותלות בלקוחות מרכזיים.
במסלולי משכנתא לדירה ראשונה, לעצמאים יש חשיבות גבוהה להכנה מוקדמת. כאשר זו העסקה הראשונה, הבנק בוחן גם את ההון העצמי, יחס ההחזר, התנהלות העו"ש והיכולת לעמוד בהוצאות נוספות סביב רכישת הדירה.
אילו מסמכים עצמאי צריך להכין למשכנתא?
עצמאי צריך להכין מסמכים שמוכיחים הכנסה, יציבות עסקית ויכולת החזר. ככל שהתיק מסודר יותר, כך קל יותר לבנק להבין את התמונה הפיננסית.
- שומת מס אחרונה ולעיתים גם שומות משנים קודמות.
- דוח שנתי או מאזן מבוקר, לפי סוג העסק.
- אישור רואה חשבון על הכנסות עדכניות.
- דפי חשבון בנק עסקי ואישי.
- פירוט הלוואות והתחייבויות קיימות.
- אישורי יתרות, מסגרות אשראי וכרטיסי אשראי.
- מסמכי נכס, חוזה רכישה או פרטי עסקה.
- תלושי שכר נוספים, אם יש הכנסה כשכיר במקביל.
במקרים של משכנתא לכל מטרה, הבנק ירצה להבין גם את מטרת הכסף. כאשר המימון לא נועד לרכישת דירה אלא לשימוש אחר, נדרשת בדיקה רחבה יותר של הביטחונות, ההכנסה והסיכון.
טבלה: איך הבנק מסתכל על סוגי עצמאים שונים?
| סוג עצמאי | מה הבנק בודק בעיקר | נקודת סיכון נפוצה |
|---|---|---|
| עוסק פטור | הכנסה מדווחת, יציבות ודפי חשבון | הכנסה נמוכה או לא מספקת ביחס להחזר |
| עוסק מורשה | דוחות, שומות, רווחיות ומע"מ | מחזור גבוה שלא מתורגם לרווח |
| בעל חברה | תלוש בעלים, דיבידנדים, דוחות חברה | ערבוב בין כסף עסקי לאישי |
| פרילנסר | רצף הכנסות ולקוחות קבועים | תנודתיות בין חודשים |
| עצמאי חדש | ותק, צפי הכנסות וחוזים קיימים | חוסר היסטוריה פיננסית מספקת |
| עצמאי עם הכנסה משתנה | ממוצע הכנסות ומגמה לאורך זמן | קושי להוכיח יציבות |
אני עוסק מורשה עם הכנסות לא קבועות – איך בנקים בודקים זכאות?
עוסק מורשה עם הכנסות לא קבועות נבדק לפי ממוצע, יציבות ומגמה. הבנק לא מסתכל רק על חודש חזק אחד, אלא מנסה להבין מהו בסיס ההכנסה האמיתי לאורך זמן.
אם ההכנסות משתנות לפי עונות, פרויקטים או לקוחות, צריך להציג הסבר ברור. לדוגמה, עצמאי בתחום השיפוצים יכול להראות תקופות עמוסות מול תקופות חלשות, ועורך דין עצמאי יכול להציג הכנסות מפרויקטים גדולים לצד הכנסות שוטפות.
במקרים שבהם יש נכס קיים, ייתכן שתיבחן אפשרות של הלוואה כנגד נכס. פתרון כזה יכול להיות רלוונטי במצבים מסוימים, אך הוא דורש בדיקה זהירה של שווי הנכס, יכולת ההחזר והסיכון למשפחה.
מה הסיכוי של עצמאי לקבל משכנתא?
עצמאי יכול לקבל משכנתא, אך הסיכוי תלוי באיכות התיק. הכנסה מתועדת, ותק עסקי, דוחות מסודרים והתנהלות בנקאית יציבה יכולים לשפר את הסיכוי לאישור.
התשובה הישירה: הבנק מחשיב בעיקר הכנסות שניתן להוכיח במסמכים. הכנסה שלא מופיעה בדוחות, לא נכנסת לחשבון או לא מוסברת בצורה מסודרת, בדרך כלל לא תחזק את הבקשה.
במקרים של משכנתא למשפרי דיור, עצמאים צריכים להציג גם את התמונה של הנכס הקיים והנכס החדש. הבנק בודק אם יש משכנתא פעילה, מה צפוי לקרות עם הדירה הקיימת, והאם התזרים מתאים לתקופת המעבר.
מה עושים אם ההכנסה ירדה בשנה האחרונה?
אם ההכנסה ירדה בשנה האחרונה, הבנק ירצה להבין אם מדובר בירידה זמנית או שינוי קבוע. הסבר כללי לא מספיק; צריך להציג מסמכים שתומכים בסיפור העסקי.
אפשר להציג חוזים חדשים, הזמנות עבודה, דוח רווח והפסד עדכני, אישור רואה חשבון או פירוט של שינוי עסקי שהשפיע על ההכנסה. אם הירידה אינה מוסברת, הבנק עשוי לבחור בהכנסה שמרנית יותר.
כאשר בוחנים משכנתא לדירה להשקעה, הכנסה משתנה מקבלת משמעות נוספת. הבנק עשוי לבדוק גם הכנסה צפויה משכירות, אך לא תמיד ייחס לה את אותו משקל כמו הכנסה קיימת ומתועדת.
איך מתכוננים נכון לפני הגשת בקשה?
הכנה נכונה מתחילה כמה חודשים לפני הפנייה לבנק. המטרה היא להציג תיק ברור, נקי ומבוסס, ולא לנסות להסביר בדיעבד נתונים לא מסודרים.
- להפריד בין חשבון עסקי לחשבון אישי ככל האפשר.
- לצמצם חריגות, החזרים חוזרים וניצול גבוה של מסגרות.
- להכין דוחות ושומות לפני הפנייה לבנק.
- להסביר תנודתיות בהכנסה בעזרת מסמכים.
- לבדוק התחייבויות קיימות לפני חישוב יכולת החזר.
- לא להגיש בקשה לפני שמבינים מה הבנק צפוי לראות.
מתי עצמאי צריך יועץ משכנתאות שמתמחה בעצמאים?
יועץ משכנתאות שמתמחה בעצמאים יכול לעזור כאשר ההכנסה מורכבת, הדוחות לא משקפים את מלוא היכולת הכלכלית, קיימת ירידה זמנית בהכנסות או כשיש כמה מקורות הכנסה.
הערך המרכזי הוא לא רק שליחת הבקשה לבנק, אלא בניית תיק נכון: אילו מסמכים להציג, איך להסביר הכנסות משתנות, איזה בנק מתאים לסוג העסק, ואיך לבנות תמהיל שלא מכביד על התזרים.
במקרים שבהם הבנק לא מאשר את הבקשה, אפשר לבחון גם משכנתא חוץ בנקאית. זה אינו פתרון שמתאים לכל עצמאי, אבל במצבים מורכבים הוא יכול להיות כלי זמני או נקודתי, בתנאי שבודקים היטב עלויות, בטוחות ותוכנית יציאה.
טעויות נפוצות של עצמאים לפני משכנתא
- מגישים בקשה בלי להכין שומות ודוחות מלאים.
- מסתמכים על מחזור עסקי במקום על רווח מוכח.
- מערבבים בין הוצאות עסקיות להוצאות אישיות.
- לא מסבירים ירידה או תנודתיות בהכנסה.
- פונים לבנק שלא מתאים לסוג התיק.
- לוקחים הלוואות לפני הגשת המשכנתא ופוגעים ביחס ההחזר.
שיקולים מרכזיים לפני בחירת מסלול משכנתא לעצמאי
עצמאי צריך לבחור משכנתא לפי תזרים אמיתי, לא לפי חודש הכנסה חזק. מסלול שנראה נוח ביום החתימה עלול להיות כבד בתקופה חלשה יותר.
צריך לבדוק את ההחזר החודשי, רמת התנודתיות בעסק, רזרבות כספיות, מסלולי ריבית, אפשרות לפירעון מוקדם, והאם צפויים שינויים בהכנסה. ככל שהעסק תנודתי יותר, כך חשוב להשאיר מרווח ביטחון גבוה יותר.
משכנתאות לעצמאים – מתחילים מתיק מסודר
משכנתא לעצמאי דורשת הצגת הכנסה בצורה שהבנק יודע להבין. כאשר התיק מוגש נכון, קל יותר להשוות בין בנקים, להפחית שאלות מיותרות ולשפר את הסיכוי לקבל תנאים שמתאימים לעסק ולמשפחה.
פלאנר משכנתאות מסייעת לעצמאים לבנות תיק מסמכים, להציג הכנסה מורכבת בצורה ברורה, לבחור בנקים רלוונטיים ולבנות תמהיל שמותאם להכנסה משתנה. אפשר להתחיל בבדיקה מקצועית ולהבין מה הבנק צפוי לראות לפני שמגישים בקשה.
שאלות שאנשים שואלים על משכנתא לעצמאים
הבנק מחשב הכנסה של עצמאי לפי דוחות, שומות, אישורי רואה חשבון ודפי חשבון. הוא בודק בעיקר רווחיות ויציבות, לא רק מחזור עסקי.
כן. עוסק מורשה יכול לקבל משכנתא אם ניתן להוכיח הכנסה מספקת, התנהלות תקינה ויכולת החזר שמתאימה לסכום המבוקש.
הבנק מסתכל בעיקר על הרווח וההכנסה החייבת. מחזור גבוה יכול לעזור להבין את היקף הפעילות, אך הוא לא מספיק אם הרווח נמוך.
ככל שיש יותר היסטוריה עסקית, קל יותר לבנק להעריך יציבות. עצמאי חדש יכול לקבל משכנתא במקרים מסוימים, אך הבדיקה תהיה קפדנית יותר.
מציגים לבנק דוחות, ממוצעים, הסבר עסקי ואישורי רואה חשבון. המטרה היא להראות שההכנסה משתנה אך עדיין יציבה ברמה שנתית.
רק אם היא מדווחת, מתועדת ומשתקפת במסמכים. הכנסה שלא ניתן להוכיח בדרך מסודרת בדרך כלל לא תיחשב כהכנסה חזקה לבנק.
לא חובה, אך במקרים רבים זה עוזר. עצמאים צריכים להציג תיק מורכב יותר משכירים, ולכן הכנה מקצועית יכולה לשפר את איכות ההגשה.
אפשר, אך צריך להסביר את הירידה ולהראות אם מדובר במצב זמני. הבנק עשוי להסתמך על הכנסה שמרנית יותר.
לא תמיד. בעל חברה עשוי להיבדק לפי תלוש בעלים, דוחות חברה, משיכות, דיבידנדים והתנהלות החברה.
אין מסמך אחד בלבד. בדרך כלל שומות מס, דוחות שנתיים, אישור רואה חשבון ודפי חשבון הם הבסיס להבנת ההכנסה.