למה ההחזר החודשי של המשכנתא עלה ומה אפשר לעשות היא שאלה שחוזרת אצל לווים שלא שינו דבר, אבל רואים חיוב גבוה יותר. במאמר נבין מה יכול לגרום לעלייה, איך מאתרים את המסלול האחראי ומתי כדאי לבדוק פתרונות כמו מחזור.
התשובה הישירה: ההחזר יכול לעלות גם בלי שעשיתם שינוי
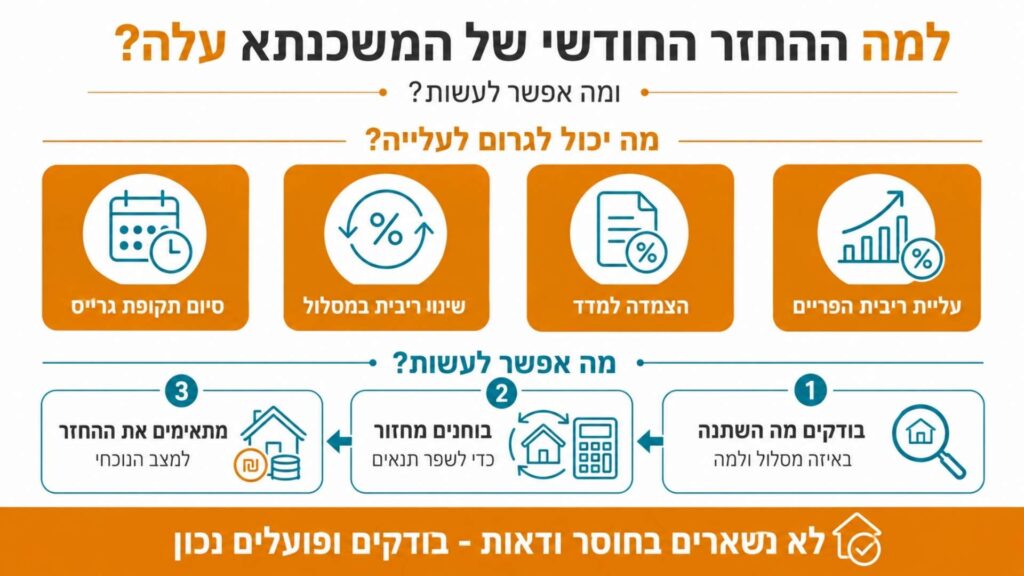
החזר חודשי של משכנתא יכול לעלות בגלל שינוי בריבית, הצמדה למדד, עדכון עוגן, סיום תקופת גרייס, שינוי בביטוחים או מעבר בין שלבים במסלול ההלוואה. כלומר, גם אם הלווים לא שינו דבר, תנאי המשכנתא עצמם יכולים להשתנות לפי ההסכם.
הצעד הראשון הוא לא לנחש. צריך לבדוק את לוח הסילוקין, פירוט המסלולים, מועד העדכון האחרון, החיוב החודשי מהבנק והביטוחים הנלווים. רק כך ניתן להבין אם העלייה זמנית, קבועה או ניתנת לטיפול.
מהו החזר חודשי במשכנתא?
החזר חודשי במשכנתא הוא הסכום שמשולם לבנק בכל חודש עבור קרן, ריבית ולעיתים גם הצמדה. ההחזר יכול לכלול מסלולים שונים, ולכן שינוי במסלול אחד בלבד יכול להעלות את הסכום הכולל גם אם שאר המסלולים נשארו ללא שינוי.
החזר חודשי כולל את מבנה המשכנתא, סוגי הריביות, תקופת ההחזר, יתרת הקרן, הצמדות, ביטוחים ולעיתים גם תנאים זמניים שנקבעו בתחילת ההלוואה. לכן משכנתא שנראתה יציבה ביום החתימה יכולה להשתנות לאורך השנים.
כאשר בוחנים החזר חודשי מומלץ למשכנתא, לא מספיק לבדוק רק את ההחזר ביום לקיחת ההלוואה. צריך לבדוק גם מה עלול לקרות בתרחיש של עליית ריבית, מדד גבוה יותר או סיום תקופת הקלה זמנית.
למה ההחזר החודשי של המשכנתא עלה?
הסיבה לעלייה תלויה בתמהיל המשכנתא. ברוב המקרים, העלייה מגיעה מאחד המסלולים או מאחד הרכיבים שנלווים למשכנתא.
הגורמים הנפוצים ביותר הם:
- עליית ריבית הפריים במסלול שצמוד לפריים.
- תחנת שינוי ריבית במסלול משתנה.
- הצמדה למדד שמגדילה את הקרן או את ההחזר.
- שינוי בעוגן הריבית של המסלול.
- סיום תקופת גרייס או תקופת תשלום מופחת.
- שינוי בעלות ביטוח חיים או ביטוח מבנה.
במסלולי משכנתא לדירה ראשונה, העלייה בהחזר יכולה להיות מורגשת במיוחד, כי לצד המשכנתא יש הוצאות מעבר, ריהוט, ילדים או תכנון משפחתי. לכן חשוב להבין מראש אילו חלקים במשכנתא עשויים להשתנות בעתיד.
איך עליית ריבית הפריים משפיעה על ההחזר?
עליית ריבית הפריים משפיעה על מסלולים שבהם הריבית צמודה לפריים. כאשר הפריים עולה, גם הריבית במסלול עולה, ובדרך כלל ההחזר החודשי מתעדכן בהתאם.
התשובה הישירה: אם יש במשכנתא מסלול פריים, עלייה בפריים יכולה להגדיל את ההחזר גם אם לא נעשה שינוי בהלוואה. ההשפעה תלויה בגודל המסלול, יתרת הקרן ומשך התקופה שנותרה.
במקרים שבהם חלק גדול מהמשכנתא נמצא במסלולים משתנים, כדאי להבין את ההבדל בין מסלולים יציבים לגמישים. הרחבה בנושא אפשר למצוא במאמר משכנתא בריבית משתנה לעומת ריבית קבועה, שמסביר איך סוג הריבית משפיע על סיכון ושינויים עתידיים.
מהי תחנת שינוי ריבית?
תחנת שינוי ריבית היא מועד שנקבע מראש במסלול משתנה, שבו הריבית מתעדכנת לפי העוגן שנקבע בהסכם. אם העוגן עלה מאז מועד לקיחת המשכנתא או מאז התחנה הקודמת, ההחזר החודשי עשוי לעלות.
לדוגמה, במסלול שבו הריבית משתנה כל כמה שנים, ייתכן שההחזר היה קבוע במשך תקופה מסוימת ואז השתנה בתחנת העדכון. זה לא שינוי שהבנק מבצע באופן שרירותי, אלא מנגנון שנקבע מראש במסלול.
איך הצמדה למדד יכולה להעלות את ההחזר?
הצמדה למדד יכולה להשפיע על יתרת הקרן ועל ההחזר החודשי במסלולים צמודים. כאשר המדד עולה, יתרת החוב במסלול הצמוד יכולה לגדול, ולעיתים גם ההחזר מתעדכן בהתאם.
הצמדה למדד אינה תמיד מורגשת מיד באותה עוצמה, אבל לאורך זמן היא יכולה להגדיל את העלות הכוללת. לכן חשוב לבדוק אם העלייה בהחזר מגיעה ממסלול צמוד ולא רק מריבית שעלתה.
במסגרת משכנתא לכל מטרה, הצמדה למדד יכולה להיות משמעותית כאשר ההלוואה נלקחה לתקופה ארוכה. לפני שינוי מסלול או פריסה מחדש, צריך לבדוק את יתרת החוב בפועל ולא רק את התשלום החודשי.
טבלה: סיבות נפוצות לעלייה בהחזר החודשי
| סיבה לעלייה | איך מזהים אותה | מה אפשר לבדוק |
|---|---|---|
| עליית פריים | שינוי במסלול פריים | גודל המסלול ויתרת התקופה |
| תחנת שינוי ריבית | תאריך עדכון במסלול משתנה | העוגן החדש והריבית המעודכנת |
| הצמדה למדד | עלייה ביתרת הקרן במסלול צמוד | השפעת המדד על ההחזר הכולל |
| שינוי בעוגן | עדכון לפי מנגנון המסלול | איזה עוגן נקבע בהסכם |
| סיום גרייס | מעבר מתשלום מופחת לתשלום מלא | מתי הסתיימה תקופת ההקלה |
| שינוי ביטוחים | חיוב גבוה יותר מחברת הביטוח | ביטוח חיים וביטוח מבנה |
איך מזהים איזה מסלול גרם לעלייה?
כדי לזהות איזה מסלול גרם לעלייה, צריך להשוות בין החיוב הקודם לחיוב החדש ולבדוק איזה רכיב השתנה. ברוב המקרים, המידע מופיע בדוח יתרות, בלוח הסילוקין או בפירוט המסלולים של הבנק.
- בודקים מה היה ההחזר החודשי לפני העלייה.
- מורידים דוח יתרות עדכני מהבנק.
- משווים בין המסלולים ולא רק את סך ההחזר.
- בודקים אם הייתה תחנת שינוי ריבית.
- בודקים אם קיימת הצמדה למדד.
- בודקים אם תקופת גרייס הסתיימה.
- בודקים האם הביטוחים התייקרו.
- מחליטים אם נדרש מחזור, שינוי מסלול או רק מעקב.
במצבים שבהם העלייה קשורה למבנה ההלוואה, בדיקת מחזור משכנתא יכולה להיות רלוונטית. לא כל עלייה מצדיקה מחזור, אבל כאשר התמהיל כבר לא מתאים לתזרים, כדאי לבדוק אם שינוי מסלולים יכול להפחית סיכון או לשפר יציבות.
מה קורה בסיום תקופת גרייס?
תקופת גרייס היא תקופה שבה משלמים החזר מופחת, בדרך כלל רק חלק מהתשלום או רק ריבית, לפי תנאי ההסכם. כאשר התקופה מסתיימת, ההחזר עשוי לקפוץ כי מתחילים לשלם גם את רכיב הקרן או חוזרים לתשלום מלא.
גרייס יכול לעזור בתקופת מעבר, למשל עד מכירת נכס או עד התייצבות בהכנסה, אבל הוא לא מבטל את החוב. לעיתים הוא דוחה תשלום לעתיד, ולכן חשוב לדעת מראש מתי הוא מסתיים ומה יהיה ההחזר לאחר מכן.
האם שינוי בביטוחים יכול להעלות את ההחזר?
כן. אם תשלום הביטוחים נגבה יחד עם המשכנתא או בסמוך אליה, שינוי בפרמיית ביטוח חיים או ביטוח מבנה יכול לגרום לתחושה שהמשכנתא עלתה, גם אם ההלוואה עצמה לא השתנתה.
חשוב להפריד בין החזר לבנק לבין תשלום לחברת הביטוח. לפעמים העלייה אינה בריבית או במדד, אלא בביטוח חיים שהתייקר עם הגיל, שינוי בכיסוי או עדכון תנאים.
מתי כדאי לבדוק מחזור משכנתא?
כדאי לבדוק מחזור כאשר העלייה בהחזר אינה חד פעמית, כאשר ההחזר החדש מכביד על התזרים, כאשר יש כמה מסלולים משתנים או כאשר הריביות והתמהיל כבר לא מתאימים למצב הנוכחי.
מחזור לא נועד רק להוריד החזר. לפעמים המטרה היא להקטין סיכון, לשנות מסלולים, לקבע חלק מהחוב, לקצר תקופה או להחזיר שליטה על תזרים המשפחה.
במקרים שבהם הבנק לא מאשר שינוי רגיל, ניתן לבדוק בזהירות פתרונות כמו משכנתא חוץ בנקאית. פתרון כזה דורש בדיקה מקצועית של עלויות, בטוחות, תנאי יציאה ויכולת החזר אמיתית.
טעויות נפוצות כשמגלים שההחזר עלה
- מסתכלים רק על החיוב הסופי ולא על פירוט המסלולים.
- מניחים שהבנק טעה בלי לבדוק תחנת שינוי או מדד.
- מתעלמים מביטוחים שנגבים בנפרד או יחד עם המשכנתא.
- ממהרים למחזר בלי לחשב עמלות ועלות כוללת.
- מקטינים החזר בכל מחיר ומאריכים את המשכנתא יותר מדי.
- לא בודקים מה יקרה אם הריבית תמשיך לעלות.
מה אפשר לעשות אם ההחזר החודשי הפך כבד מדי?
אם ההחזר החודשי הפך כבד מדי, צריך לבדוק קודם את מקור העלייה. לאחר מכן אפשר לבחון התאמת תמהיל, מחזור, פריסה מחדש, פירעון חלקי או שינוי בהתנהלות התקציבית.
כאשר העלייה זמנית או קטנה, ייתכן שמעקב יספיק. כאשר העלייה משמעותית או חוזרת, כדאי לבדוק חלופות לפני שנוצרים פיגורים או לחץ תזרימי.
במקרים מסוימים, עלייה בהחזר יכולה להוביל לבדיקה רחבה יותר של מימון דרך נכס קיים. למשל, הלוואה כנגד נכס עשויה להיות רלוונטית במצבים מסוימים, אך רק לאחר בחינת הסיכון, השעבוד, ההחזר החדש והעלות הכוללת.
שיקולים מרכזיים לפני שמקבלים החלטה
לפני שינוי במשכנתא, צריך להבין אם הבעיה היא נקודתית או מבנית. שינוי נקודתי יכול להיות ביטוח שהתייקר או מדד מסוים, בעוד בעיה מבנית יכולה להיות תמהיל שמושפע מדי מריבית משתנה.
כדאי לבדוק:
- האם העלייה הגיעה ממסלול אחד או מכמה מסלולים.
- האם ההחזר החדש מתאים להכנסה הפנויה.
- האם יש תחנת שינוי נוספת בקרוב.
- האם קיימות עמלות פירעון מוקדם.
- האם מחזור יוצר חיסכון או רק דוחה את הבעיה.
- האם יש צורך בייעוץ לפני פנייה לבנק.
פלאנר משכנתאות – להבין את העלייה לפני שמחליטים
עלייה בהחזר החודשי יכולה להלחיץ, אבל היא לא תמיד אומרת שהמשכנתא לא טובה. לפעמים נדרש רק להבין את המסלול שגרם לשינוי, ולפעמים נכון לבדוק תכנון מחדש של המשכנתא.
פלאנר משכנתאות מסייעת לבדוק את דוח היתרות, לפרק את המסלולים, להבין מה גרם לעלייה ולבחון אם נכון למחזר, לפרוס מחדש או להשאיר את המשכנתא כפי שהיא. בדיקה מקצועית יכולה להפוך מספר לא ברור להחלטה פיננסית מסודרת.
שאלות שאנשים שואלים כשהחזר המשכנתא עולה
לא. הבנק לא משנה תנאי משכנתא באופן חד צדדי. מה שכן קורה הוא עדכון אוטומטי לפי תנאי המסלול (כמו מדד, ריבית או תחנת שינוי) שמופיעים מראש בהסכם.
בודקים את סוג המסלול: אם מדובר במדד או תחנת ריבית – זו לרוב עלייה מחזורית. אם מדובר בביטוח או שינוי חד פעמי – ייתכן שמדובר בעלייה זמנית.
לא בהכרח. קודם צריך להבין מה גרם לשינוי. פנייה לבנק בלי אבחון עלולה להוביל להצעות לא רלוונטיות או החלטות לא מדויקות.
לפעמים כן, אבל לא תמיד. זה תלוי בסיבה לעלייה. במקרים מסוימים ניתן לשנות מסלולים, למחזר או לפרוס מחדש את המשכנתא.
לא ישירות. אבל אם העלייה גורמת לקושי בתשלום או לפיגורים – זה כבר כן יכול להשפיע על ההתנהלות הפיננסית והדירוג.
החזר חודשי הוא מה שאתה משלם כל חודש. יתרה היא כמה אתה עדיין חייב לבנק. ייתכן שההחזר עולה גם בלי שינוי משמעותי ביתרה, ולהפך.
חשוב לבדוק את כל התמהיל. לפעמים שינוי במסלול אחד משפיע על התמונה הכוללת, במיוחד כשיש כמה מסלולים צמודים או משתנים.
כן. יועץ יכול לפרק את המסלולים, לזהות את מקור השינוי ולבדוק אם יש אפשרות להוזיל או לייצב את ההחזר.